Fuente: Gestión
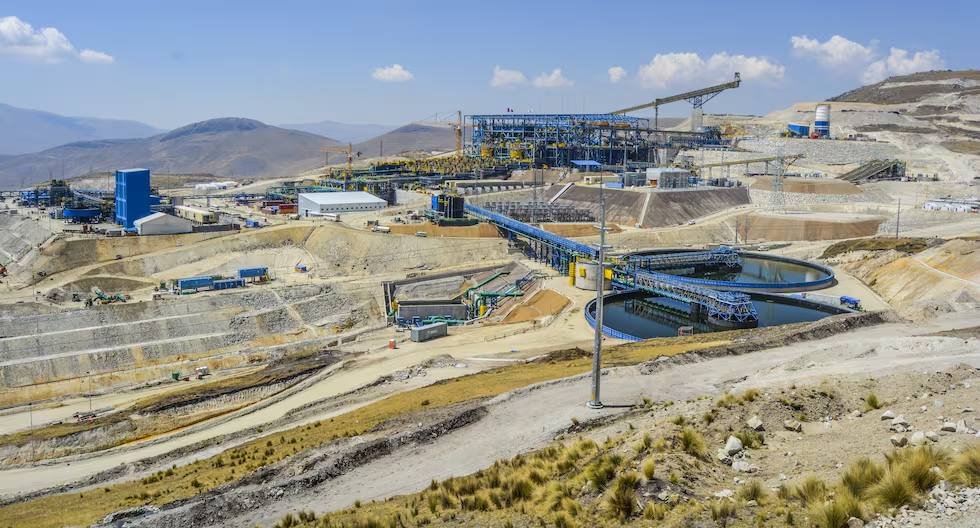
La minera china MMG le puso fecha de urgencia a su principal activo en América Latina. Al informar su producción del tercer trimestre de 2026, la compañía precisó que Las Bambas, en el departamento peruano de Apurímac, produjo 100.289 toneladas de cobre en concentrado y procesó 14,28 millones de toneladas de mineral, el segundo mejor trimestre desde que la mina arrancó. En lo que va del año acumula más de 310.000 toneladas y apunta a cerrar 2026 en torno a las 400.000. El molibdeno trepó 61% interanual, hasta 1.098 toneladas, y el costo operativo directo se mantiene en una guía de USD 0,821 por libra. En la misma presentación, el presidente y CEO de Las Bambas, Xuesong Chen, avisó que harán «todo lo posible por acelerar» el desarrollo de Sulfobamba, el tercer tajo del yacimiento, cuyo arranque estaba previsto recién para 2035.
Detrás de Las Bambas hay un consorcio enteramente chino. MMG, brazo internacional cotizante de la estatal China Minmetals, controla el 62,5%; Guoxin International Investment, el 22,5%; y CITIC Metal, el 15% restante. El grupo le compró el proyecto a Glencore Xstrata en 2014 por USD 5.850 millones, en lo que sigue siendo una de las mayores adquisiciones mineras chinas de la región. La operación se extiende por las provincias de Cotabambas y Grau, y convirtió a Apurímac, uno de los departamentos más pobres del Perú, en un distrito cuprífero de escala mundial. El CEO de MMG, Ivo Zhao, la definió como el activo insignia del grupo y la base de sus ganancias. El mismo reporte reconoció la muerte de dos trabajadores durante el trimestre, tras un accidente al reemplazar una bomba en un estanque de clarificación.
El apuro por Sulfobamba no es una expansión: es un reemplazo. Los dos tajos en producción, Ferrobamba y Chalcobamba, se están agotando, y el nuevo frente, con una producción estable estimada en 450.000 toneladas anuales, existe para que la mina no caiga. El dato excede a la empresa: el cobre explica alrededor del 30% de las exportaciones peruanas y China es el primer socio comercial del país desde hace más de una década. Entre enero y julio de 2026, las ventas peruanas a China llegaron a USD 24.340 millones, 37,5% más que un año antes, y el stock de inversión china en el país supera los USD 30.000 millones, concentrado sobre todo en minería, según datos oficiales recogidos por Bloomberg Línea. Chen admitió además que el plan podría ajustarse con el nuevo gobierno peruano y que la empresa refuerza el agua almacenada y las rutas de suministro ante un posible súper El Niño.
Para la Argentina, el caso funciona como espejo y como reloj. El país no produce cobre a escala desde el cierre de Alumbrera y hoy acumula nueve proyectos avanzados por más de USD 28.000 millones, ninguno con decisión final de inversión. Un informe oficial de la Secretaría de Minería difundido por EconoJournal proyecta 1,1 millones de toneladas anuales hacia 2032, un pico cercano a 1,5 millones en 2035 y exportaciones por USD 17.757 millones ese año. Las reservas probadas y probables argentinas, 17,1 millones de toneladas, equivalen al 17,5% de las peruanas. Hay también una diferencia de forma: en la Argentina el capital chino se concentró en el litio, mientras el cobre quedó en manos de canadienses, australianos y suizos.
La ambigüedad está ahí. Perú muestra el modelo completo: capital estatal chino, control accionario pleno y un horizonte que se mide en tajos por reponer, no en anuncios. La Argentina discute todavía la etapa anterior, la de los permisos y el RIGI, y lo hace mientras Washington presiona por mantener a China fuera de sus minerales críticos. Quedan las preguntas: quién financia los USD 28.000 millones que faltan, y si el país prefiere el esquema de Las Bambas o el del litio, donde el capital chino entró socio y no dueño.