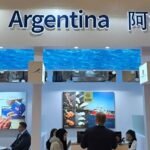
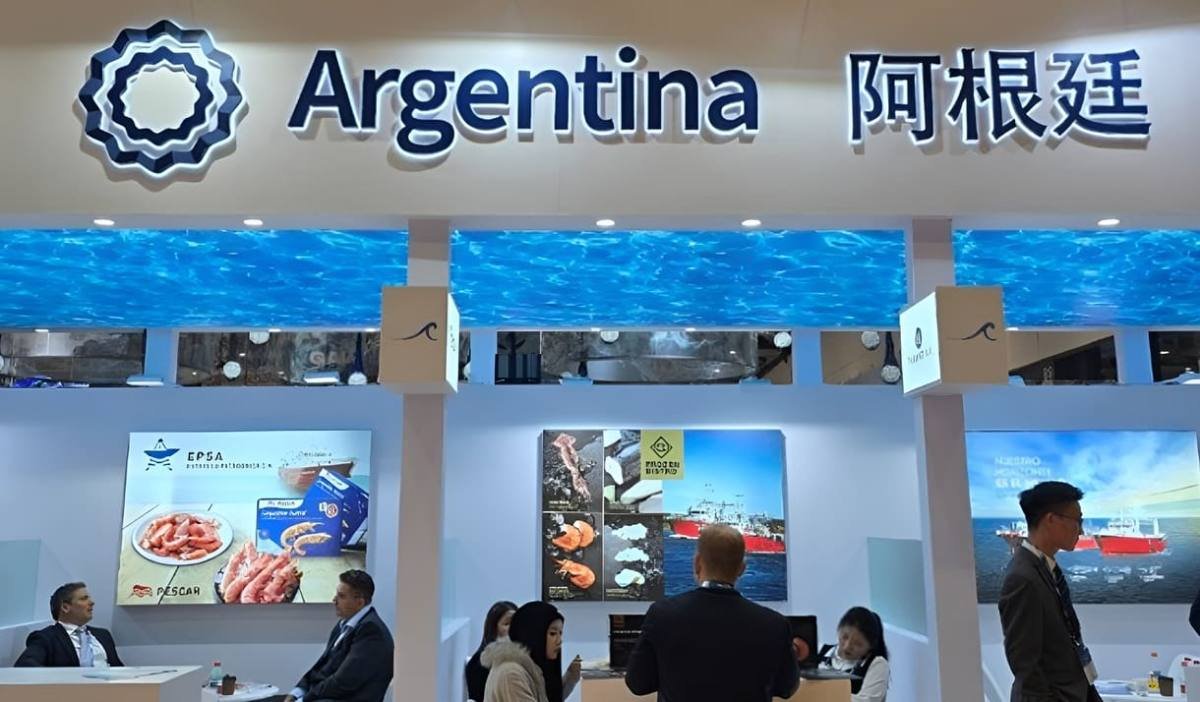
Mientras catorce empresas argentinas abren sus stands en la China Fisheries & Seafood Expo de Qingdao, que se desarrolla del 28 al 30 de octubre, los números del año dejan a la vista una relación cada vez más desbalanceada. En los primeros nueve meses de 2026 la Argentina le vendió a China 146.760 toneladas de productos pesqueros por 455,5 millones de dólares: alrededor del 25% de todo lo que factura el sector. Es el primer destino por valor, apenas por encima de España, que compró 448,9 millones. La diferencia aparece cuando se mira la balanza: para pagar casi lo mismo, España se llevó 75.800 toneladas, poco más de la mitad del volumen chino. El precio implícito es de unos 3.100 dólares por tonelada contra cerca de 5.900 —casi el doble— en el caso europeo.
La explicación está en qué compra cada uno. China se abastece sobre todo de calamar Illex argentinus congelado a bordo, el producto de menor elaboración de la canasta exportadora: según el relevamiento de CAPeCA sobre datos del Indec que difundió Infobae, el Illex promedió 2.783 dólares la tonelada en lo que va del año, contra 6.919 del langostino entero y 7.981 de las colas, que viajan mayoritariamente a España. En Qingdao exponen Achernar, Arbumasa, Argenova, Cabo Vírgenes, Conarpesa, Estrella Patagónica, Iberconsa, Newsan, Red Chamber Argentina y Lanzal, entre otras, dos firmas más que en 2025, con un pabellón oficial de 120 metros cuadrados coordinado por PromArgentina y el Consejo Federal Pesquero bajo la marca «Mar Argentino, salvaje y austral».
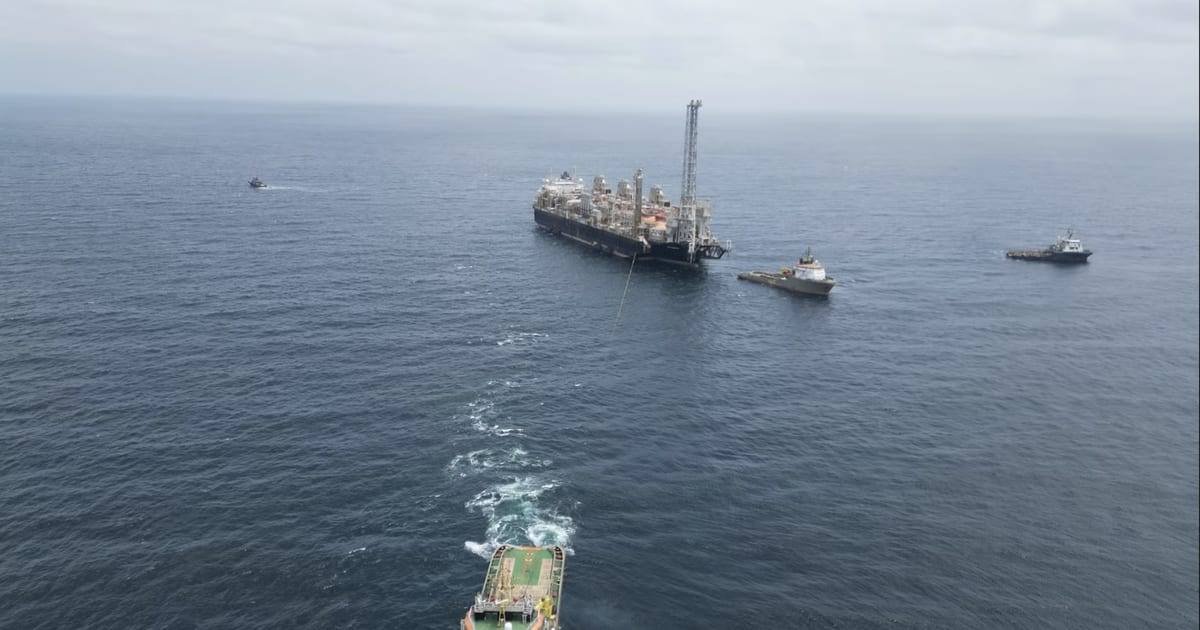
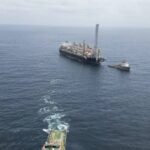
El contexto es de bonanza: el sector exportó 1.677 millones de dólares entre enero y agosto, un 23,4% más que un año antes, con 414.252 toneladas embarcadas. Asia ya superó a Europa como región de destino, con 689 millones contra 593. Pero el crecimiento convive con un frente abierto que no figura en ninguna estadística de comercio: cerca de 500 buques extranjeros, en su mayoría de bandera china, operan sobre la milla 201, el borde exterior de la Zona Económica Exclusiva, pescando el mismo recurso migratorio que la flota nacional captura adentro. Es decir que una parte del calamar que China le compra a la Argentina compite con el que su propia flota extrae sin pagar derechos de captura ni cupos.
El patrón se repite en la región. Perú y Ecuador enfrentan la misma presión de la flota poteril china sobre el calamar gigante del Pacífico y, como la Argentina, exportan materia prima congelada para que se procese en plantas de Shandong y Zhejiang antes de reexportarse con valor agregado a Estados Unidos y Europa. Chile intentó otro camino con cuotas y trazabilidad obligatoria; Uruguay discute desde hace años quién controla los transbordos en Montevideo, puerto de escala habitual de esa flota. En todos los casos, el país sudamericano aporta el recurso y China captura el margen industrial: el eslabón que explica por qué 146.000 toneladas valen menos que 76.000.
Para el Observatorio, la cifra del 25% admite dos lecturas simultáneas y conviene no elegir una sola. Es una válvula de escape real: sin el mercado chino, buena parte de la zafra de Illex no tendría comprador al volumen que necesita la flota congeladora. Y es, al mismo tiempo, una dependencia que se profundiza en el escalón más barato de la cadena, con un socio que es cliente, competidor en el caladero y procesador del producto final. Las preguntas quedan abiertas: ¿hay política para que ese cuarto de la facturación migre hacia producto elaborado en plantas argentinas, o la feria de Qingdao seguirá siendo una vitrina de materia prima? ¿Puede la Argentina negociar acceso de mayor valor con el mismo país cuya flota presiona el recurso en la milla 201? Por ahora, el crecimiento de las exportaciones responde más a los precios del langostino europeo que a una estrategia frente al mayor comprador.