Fuente: MINING.COM / Bloomberg Línea
El capital chino explica el 9,2% de la inversión minera que ya tiene luz verde en el Régimen de Incentivo para Grandes Inversiones (RIGI), muy lejos del 70% que circuló en agosto. Es la conclusión de un informe de la consultora Plusmining difundido el 25 de octubre: al 1º de octubre el régimen tenía 23 proyectos aprobados por USD 49.800 millones, de los cuales 12 son mineros y suman USD 21.200 millones. De ese subtotal, el valor atribuible a accionistas chinos —ponderado por el porcentaje que efectivamente controlan en cada sociedad— ronda los USD 1.950 millones. Seis de los doce proyectos mineros aprobados tienen alguna exposición china identificable, pero solo tres cuentan con accionistas chinos directos. El resto entra por vías indirectas y diluidas.
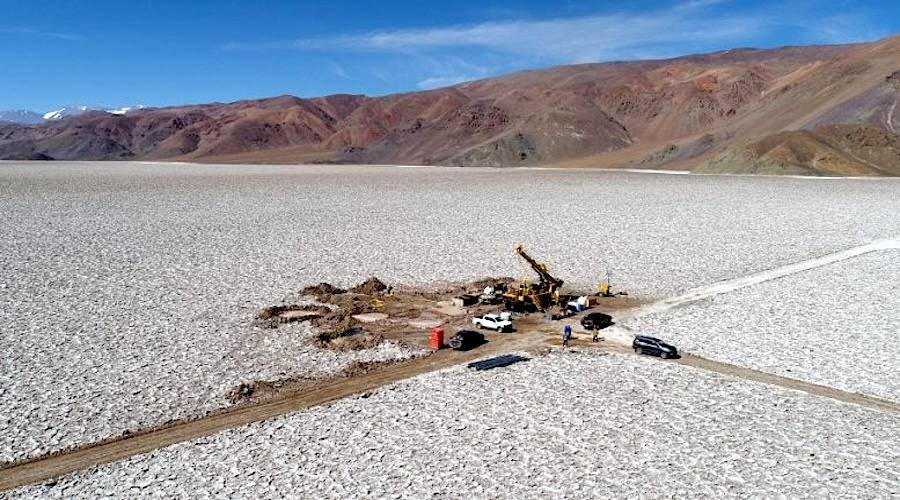
Los tres casos de propiedad directa son Tres Quebradas, en Catamarca, donde Zijin Mining controla el proyecto de litio a través de la adquisición de Neo Lithium; la ampliación de Cauchari-Olaroz, en Jujuy, donde Ganfeng Lithium tiene 46,7% de Minera Exar; y las fases ocho y nueve de lixiviación de Veladero, en San Juan, donde Shandong Gold posee la mitad junto a Barrick. La exposición indirecta es más tenue: en Rincón y Fénix llega por el 11,23% que Chinalco tiene en Rio Tinto, y en el proyecto de cobre Los Azules la participación atribuible cae a 1,8% por una cadena societaria que pasa por Nuton y McEwen Copper. La analista Antonia Godoy Arias, de Plusmining, resumió el punto: «la discrepancia refleja dos medidas distintas de participación».
Ahí está el nudo metodológico. El 70% de Bloomberg Línea no medía inversión sino capacidad de producción de litio anunciada, e incluía proyectos que todavía esperan aprobación. Los emprendimientos con respaldo chino suman unas 307.000 toneladas anuales proyectadas —85.000 en los aprobados y 222.000 en los pendientes—, cifra que solo sería el 70% si el universo total fuera de 439.000 toneladas, algo que el informe no pudo confirmar por falta de datos de Rincón y Fénix. La foto es provisoria: hay USD 4.900 millones más con accionistas chinos en la fila de espera, encabezados por Pozuelos-Pastos Grandes en Salta (USD 3.000 millones, con Ganfeng en 67%), el Salar de Jama con CNGR y Litio Ángeles, de Tibet Summit. Si se aprueba el primero, la participación china trepa a 16,3%; si entran los tres, a 22,3%.
El contraste regional ayuda a dimensionar el caso argentino. En Chile, Tianqi compró hace casi una década alrededor de un cuarto de SQM y desde entonces pelea desde el directorio por las decisiones del mayor productor de litio del país. En Perú, Chinalco opera Toromocho y MMG controla Las Bambas con propiedad directa y mayoritaria. La Argentina presenta otro patrón: ingreso por compra de juniors canadienses, sociedades con socios locales o extranjeros y participaciones que rara vez llegan al 100%. Eso abarata la entrada y baja el perfil político de cada operación, pero también explica por qué las cuentas varían tanto según quién las haga.
El dato del 9,2% sirve para desinflar titulares, no para cerrar la discusión. El propio informe reconoce que la participación accionaria no captura las otras formas de influencia que importan en el litio: los acuerdos de offtake que comprometen la producción futura, el procesamiento del mineral y la integración en cadenas de baterías que terminan casi siempre en China. Las exportaciones mineras argentinas crecieron 74,4% en el primer semestre, hasta USD 4.700 millones, y los envíos a China subieron 205%. En paralelo, el swap entre bancos centrales equivale a cerca del 40% de las reservas. Medir la dependencia por el capital inscripto en los papeles del RIGI es mirar una sola ventana de una casa con varias puertas. La pregunta abierta no es cuánto capital chino hay, sino cuánto margen conserva la Argentina para fijar precios, exigir valor agregado y elegir compradores cuando la demanda final se concentra en un único destino.