Fuente: Bichos de Campo / MDZ
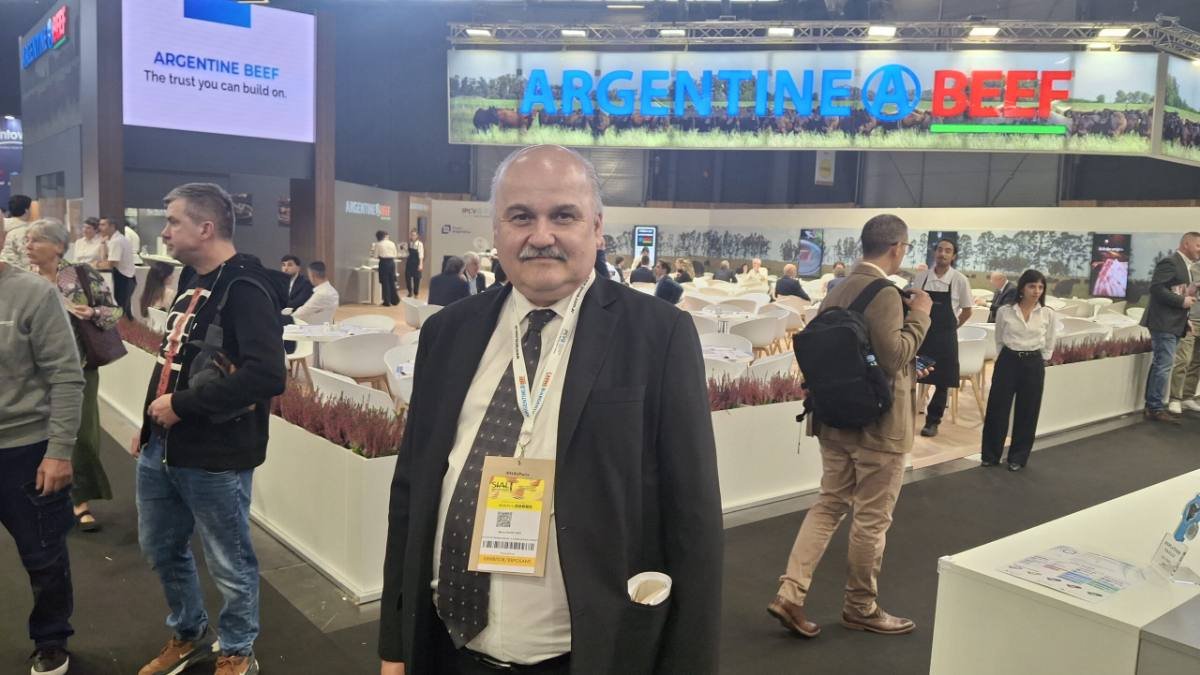
China le habilitó a la Argentina un cupo de 511.000 toneladas de carne vacuna para 2026 y, a tres meses del cierre del ejercicio, el país había embarcado apenas el 63% de ese volumen. El dato lo puso sobre la mesa Mario Ravettino, presidente del Consorcio de Exportadores de Carnes Argentinas (ABC), que reconoció que "hay algún retraso" y que la producción "va a tener que acelerar" para completar la cuota. El contraste con el competidor regional es elocuente: Brasil recibió de Beijing una habilitación de 1,5 millón de toneladas, la agotó hace semanas y sus industriales ya reclaman un millón adicional.
Del lado argentino el negocio lo manejan los frigoríficos exportadores nucleados en el ABC, que explican el rezago por una ecuación de oferta y rentabilidad: falta hacienda y la competitividad está "un poco resentida". Del lado chino, el cupo no es una señal de mercado sino un instrumento administrativo: Beijing decide cuánto volumen habilita y a qué orígenes, y esa decisión reordena el tablero exportador de media Sudamérica. La paradoja argentina es doble. Por primera vez en años el problema no es que China cierre la puerta —como ocurrió en episodios anteriores de aranceles y techos— sino que la Argentina no tiene con qué llenar el espacio que le asignaron.
Los números de la Cámara de la Industria y el Comercio de Carnes (CICCRA) explican por qué el apuro es relativo. En los primeros siete meses de 2026 la Argentina exportó 335.500 toneladas por USD 2.614 millones, el segundo mejor desempeño en 22 años para ese período, pero con un mapa de destinos distinto. China pasó de llevarse dos de cada tres toneladas a rondar el 50% del volumen, y en valor cayó del 49,7% al 35,3%. El motivo está en el precio: la tonelada colocada en China promedió USD 5.641 en julio, contra USD 8.181 en Estados Unidos, USD 12.065 en Israel y entre USD 15.000 y USD 17.000 en los cortes premium de la Unión Europea. Estados Unidos trepó del 6,9% al 20,8% de la facturación y cubrió en tiempo récord un cupo que pasó de 20.000 a 100.000 toneladas.
El episodio dibuja con nitidez la asimetría regional. Brasil, con un cupo tres veces mayor, lo completó y pide más; la Argentina, con un stock ganadero estancado, deja vacante una porción de la cuota que le tocó. Es el mismo patrón que se repite en el resto de la relación comercial con Beijing: cuando China amplía la ventanilla, el que tiene escala la aprovecha. A eso se suma un frente nuevo, porque la reciente apertura del mercado chino a la carne y el pescado estadounidenses y la proyección del USDA de más de 3 millones de toneladas importadas por Estados Unidos en 2027 colocan a los frigoríficos argentinos compitiendo por hacienda y por clientes al mismo tiempo.
Queda el punto incómodo. Lo que desde el Gobierno y parte del sector se celebra como diversificación de destinos no parece ser el resultado de una estrategia, sino la consecuencia de un precio chino que dejó de cerrar frente a mercados que pagan el doble o el triple. El cupo de 511.000 toneladas funciona entonces como un espejo: mide menos el apetito chino que la capacidad argentina de producir. Si el stock no crece, la Argentina habrá conseguido lo que durante años reclamó —menos dependencia de un comprador único— sin haber ganado volumen ni poder de negociación. Y queda abierta la pregunta de qué hará Beijing el año próximo con una cuota que su proveedor no usó.