Fuente: Bichos de Campo / Saladillo Campo
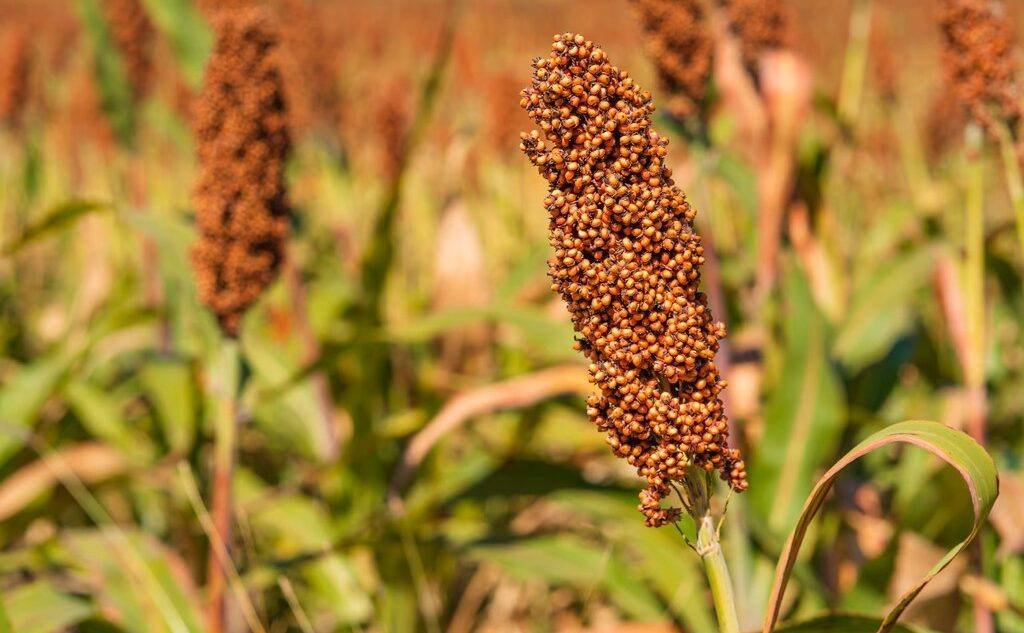
China se convirtió en el comprador casi exclusivo del sorgo del mundo —unos 7 millones de toneladas proyectadas para la campaña 2026/27, según el International Grains Council— y en ese reparto la Argentina acaba de quedar segunda detrás de Brasil. La asociación de exportadores brasileña Anec proyecta embarques de 1,46 millones de toneladas solo para octubre y un acumulado de 2,347 millones en lo que va de 2026. Del lado argentino, los embarques de octubre fueron de 103.195 toneladas y las declaraciones juradas de venta al exterior del ciclo 2025/26 cerraron en 1 millón de toneladas, por debajo de los 1,2 millones que proyectaba la Secretaría de Agricultura. Brasil no exportaba un grano de sorgo hasta el año pasado: la aduana china lo habilitó a fines de 2025 y en menos de doce meses quedó arriba de la Argentina, que vende a ese mercado desde 2014.
La contraparte no es una empresa sino un Estado. El sorgo entra a China por habilitaciones sanitarias que otorga la Administración General de Aduanas, y el grano se destina casi íntegramente a la producción de baijiu y a la alimentación animal, dos demandas que Beijing administra como política de abastecimiento. Del otro lado operan los grandes traders —con COFCO, el brazo agroalimentario estatal chino, comprando en las dos márgenes del Río de la Plata y también en Brasil— y productores de Córdoba, Santa Fe y Entre Ríos que siembran sorgo porque China lo paga. El beneficiario no es un inversor con nombre propio: es la capacidad de un comprador único de crear un competidor donde antes no había ninguno.
El dato de mercado explica por qué importa. El valor FOB del sorgo argentino pasó de 190 a 225 dólares por tonelada en un año y hoy supera al maíz en más de 10 dólares, una inversión histórica que en Rosario lleva el promedio de Sio Granos cerca de los 300.000 pesos por tonelada. El USDA proyecta para la Argentina una producción de 3,2 millones de toneladas en 2026/27 —un 33% más— con exportaciones de 1,7 millones y el área clavada en 750.000 hectáreas: el salto viene del rendimiento, de 3,20 a 4,26 toneladas por hectárea. Con esos números, el margen neto estimado llega a 202 dólares por hectárea en campo alquilado del sur cordobés.
El telón de fondo es el desmantelamiento del sorgo estadounidense como proveedor de China. El USDA proyecta que la producción de Estados Unidos caiga 33,4% hasta 7,39 millones de toneladas, con exportaciones de 4,06 millones, tras años de guerra comercial y aranceles cruzados. China usó ese hueco para diversificar, y la diversificación tuvo un ganador claro. Es el patrón que el Observatorio ya registró en la carne, con el cupo habilitado sin llenar, y en la soja, cuando Beijing le puso techo a Brasil y le abrió una ventana breve a la Argentina. Brasil ya exporta 500.000 toneladas de sorgo con una producción de 6,5 millones y una logística pensada para el Pacífico asiático; la Argentina compite con un millón declarado y una infraestructura que no se movió.
Lo que queda a la vista es la asimetría de fondo: un mercado de un solo comprador donde la habilitación sanitaria funciona como instrumento de política comercial y el vendedor no fija ni el precio ni el volumen. La Argentina lleva doce años de acceso al sorgo chino y lo perdió frente a un recién llegado en un ciclo; eso no se explica por clima ni rendimientos, sino por escala, puertos y previsibilidad. Las preguntas son concretas: ¿hay alguna política que acompañe el salto productivo que proyecta el USDA, o el sorgo repetirá el recorrido de otros cultivos que crecieron sin que el país capturara el valor? ¿Qué pasa el día en que China vuelva a comprarle a Estados Unidos? Un mercado que se gana por decisión ajena se pierde igual de rápido.