Fuente: China en las Américas
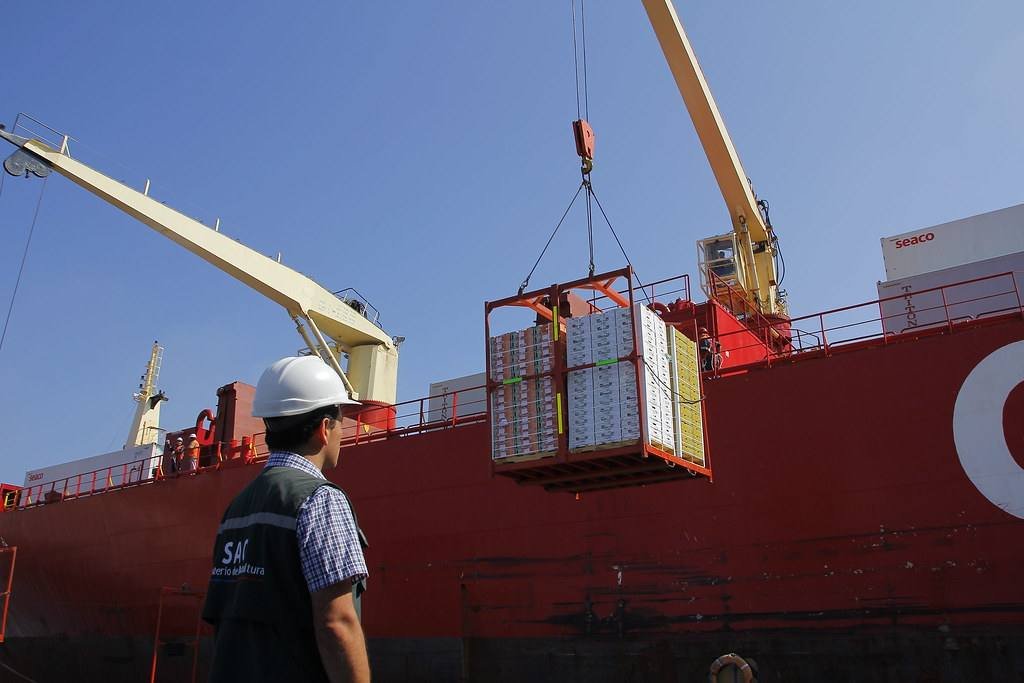
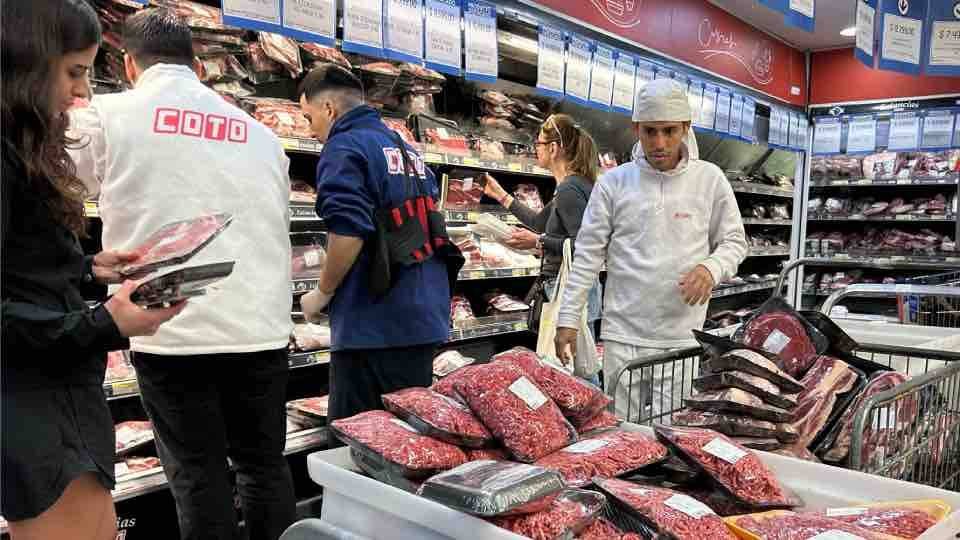
La caída abrupta de los embarques brasileños abrió una ventana de unos 60 días para la carne vacuna argentina en China. Brasil despachó 82.700 toneladas en julio, la mitad que en junio, y en agosto se desplomó a 16.100 toneladas, un 80% menos. El hueco se sintió enseguida en los precios: las referencias FOB para garrón y brazuelo con destino chino treparon a entre USD 7.500 y USD 7.700 por tonelada en la última quincena, contra USD 7.200 un mes atrás y USD 5.400 en el mismo tramo de 2025 —una suba interanual del 42,5%—. En agosto, el Senasa certificó 44.529 toneladas de productos bovinos con destino a China: el 54% de todo lo certificado en el mes.
El informe que le puso números a la ventana es del Rosgan, la plataforma ganadera de la Bolsa de Comercio de Rosario, que cruza datos de la Administración General de Aduanas de China, del Senasa y las referencias FOB de la APEA. Del lado comprador no hay una empresa sino un Estado que administra el acceso: el Ministerio de Comercio de China define cuánto entra, desde dónde y con qué costo arancelario. Del lado vendedor están los frigoríficos exportadores argentinos —con capitales brasileños y chinos entre los principales jugadores de la industria local—, que tienen pocas semanas para decidir si reorientan cortes hacia un mercado que hoy paga mejor pero cuyas reglas las fija su contraparte.
El dato que explica el movimiento es regulatorio. El 31 de diciembre de 2025 el Ministerio de Comercio chino cerró una investigación de salvaguardia con una conclusión dura: el aluvión de carne importada dañaba a la ganadería china. Desde el 1º de enero de 2026 rige un sistema de cupos por país sobre un techo global de 2,688 millones de toneladas, con un arancel adicional del 55% para todo lo que se embarque por encima de la cuota. A Brasil le asignaron 1,106 millones de toneladas; a la Argentina, 511.000; a Uruguay, 324.000; a Nueva Zelanda, 206.000; a Australia, 205.000; a Estados Unidos, 164.000. Brasil había vendido 1,499 millones de toneladas entre enero y noviembre de 2025: su cupo nació chico.
La foto regional muestra estrategias distintas frente al mismo techo. Según la APEA, a julio Brasil había consumido el 92% de su cuota y Australia ya la había excedido —105%—, mientras que la Argentina iba por el 52% y Uruguay apenas por el 29%. Sobre el total importado por China hasta julio, 1,745 millones de toneladas, Brasil conserva el 58% del mercado, la Argentina el 15%, Australia el 12% y Uruguay el 5%. La asociación brasileña Abiec ya advirtió que, al ritmo actual, el cupo de 2027 —2,742 millones de toneladas— podría agotarse en abril. La ventana que hoy favorece a los frigoríficos argentinos, entonces, promete repetirse cada año, más temprano y de manera más brusca.
El Observatorio señala la ambigüedad de fondo. La Argentina no ganó esta ventana compitiendo mejor: la ganó porque Pekín le puso un límite a su principal competidor. El mismo instrumento que hoy la beneficia es el que le fijó un techo de 511.000 toneladas y puede recortarlo mañana. La asimetría es estructural: un comprador único define el volumen, el arancel y el calendario, y del otro lado hay una decena de países compitiendo por una porción de cupo. Las preguntas abiertas son concretas. ¿Tiene la cadena argentina hacienda, plantas y logística para llenar el 48% de cuota que le queda antes de que Brasil vuelva a embarcar en enero? ¿Conviene concentrar todavía más la exportación en un destino que ya se lleva más de la mitad de lo certificado? ¿Y qué queda del precio cuando la ventana se cierre?