Fuente: El Cronista
El mayor fabricante de baterías del mundo dejó de operar en la Argentina a distancia. CATL —Contemporary Amperex Technology, de Fujian— presentó esta semana en Buenos Aires su oficina local, a cargo del argentino Lucas Ponce, y blanqueó que ya puso las celdas de los dos primeros sistemas de almacenamiento de gran escala que entran al sistema eléctrico. Son 205 MW en baterías de litio-ferrofosfato (LFP) para Central Puerto: 150 MW en Nuevo Puerto, con un contrato de abastecimiento a 15 años firmado con Edenor y 80% de obra terminada, con operación comercial prevista para diciembre; y 55 MW en Central Costanera, que le dará servicio a Edesur. Newsan y Edison Energía figuran también como clientes, y la firma cotizó a las 35 empresas adjudicatarias de la segunda licitación oficial.
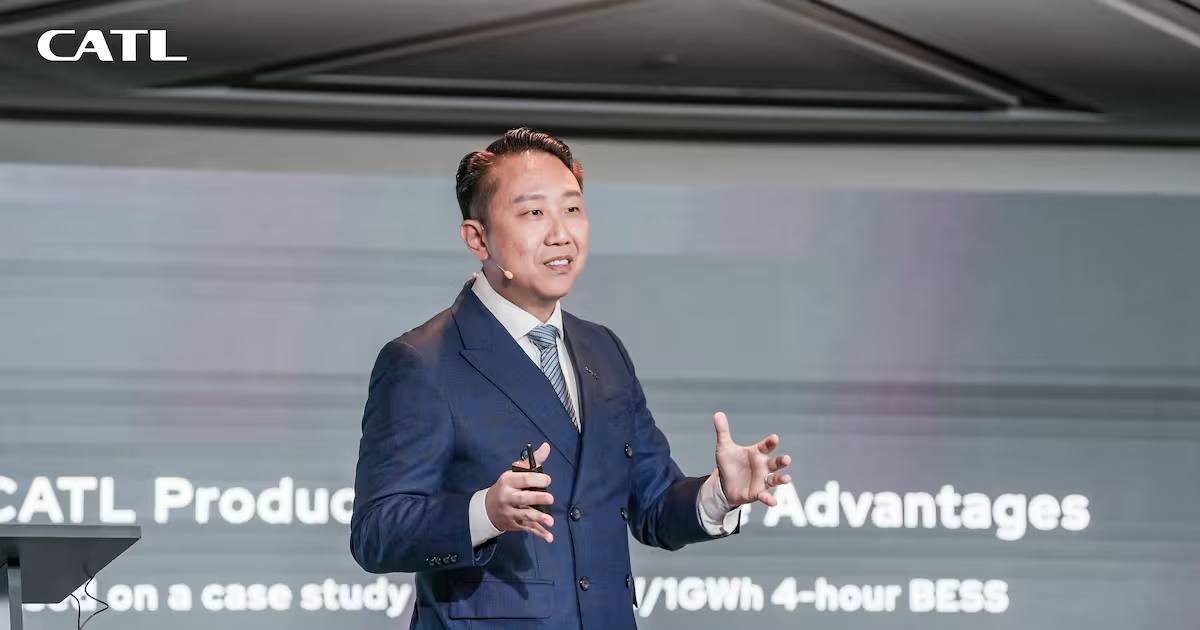
La contraparte del desembarco no es un socio industrial sino la cadena de generadoras y distribuidoras que ganaron los concursos del Gobierno. CATL llega con números que explican por qué no necesita asociarse: facturó 423.700 millones de yuanes el año pasado —unos USD 61.410 millones—, tiene 20 plantas y más de 60.000 patentes. El negocio de almacenamiento estacionario, en el que entró recién en 2021, ya explica el 15% de su facturación, más de USD 9.000 millones, con más de 330 GWh instalados en 60 países. Ray See, presidente ejecutivo para las Américas, encabezó la presentación: la compañía tiene 15 GW contratados en la región y se incorporará el año próximo a la Cámara Argentina de Empresas Mineras.
El mercado que la atrae lo creó el Estado. Entre AlmaGBA —713 MW por USD 540 millones en el conurbano— y AlmaSADI, el país comprometió en menos de dos años cerca de 1.400 MW de almacenamiento. La segunda licitación, adjudicada en julio por la Resolución 155/2026, repartió 700,5 MW en 20 proyectos con una inversión privada estimada en USD 700 millones: Genneia se quedó con 421 MW, DQD Energy con 149,5, 360 Energy Solar con 68, Aluar con 50 e Intermepro con 12. Cammesa había recibido 235 ofertas por 8.338 MW —once veces el objetivo— y adjudicó a un promedio de USD 8.427 por MW-mes. El Estado licita la potencia y el capital privado la financia; las celdas, en una porción creciente, son chinas.
El patrón se repite en la región con una diferencia incómoda. CATL entró a América Latina en 2024 por el Oasis de Atacama chileno y en agosto cerró en Brasil una alianza con Moura para usar su capacidad industrial y su red de distribución en Pernambuco; Brasil y México son sus próximos mercados de expansión. Es decir: donde hay escala, la china pone fábrica o socio fabril; donde no, pone oficina comercial. La Argentina aporta el litio —el Salar del Hombre Muerto catamarqueño abastece desde 2022 un contrato de USD 500 millones con BMW— y compra de vuelta la celda terminada. El mismo circuito que el Observatorio registra en el agro: insumo primario de salida, manufactura de entrada.
See fue explícito sobre el límite: “Preferimos compartir nuestro know-how con partners”. La frase admite dos lecturas. Una, que una producción local con esquema Moura es posible a largo plazo si aparece un socio con escala. Otra, que la transferencia tecnológica queda sujeta al cálculo comercial de la compañía, no a una política argentina que hoy no existe: ninguna de las dos licitaciones exigió contenido nacional ni integración productiva. Quedan preguntas abiertas. ¿Quién garantiza el mantenimiento y los repuestos de 1.400 MW críticos cuando el proveedor dominante está a 19.000 kilómetros? ¿Puede el país que concentra el 72% de las inversiones chinas en litio del RIGI discutir algo más que el precio por MW-mes? La batería de sodio que CATL promociona para la Patagonia y el NOA, pensada justamente para esquivar la volatilidad del litio, resume la paradoja: la tecnología que viene a resolver el problema argentino es la que prescinde del recurso argentino.