Fuente: Acero y Roca / DangDai
El Bank of China empezó a ofrecerle a empresas argentinas líneas de crédito denominadas en renminbi para financiar la importación de equipamiento industrial chino, con tasas de dos a tres puntos porcentuales por debajo de un préstamo equivalente en dólares. El esquema es directo: el banco desembolsa en moneda china y le paga al proveedor en China, sin que el importador argentino toque un dólar. Lo planteó Christian Deymonnaz, director de Corporate Banking de la entidad, en una conferencia que organizó CATL en Buenos Aires bajo el título Financing Innovation and Lifetime Returns. «La alternativa del renminbi hoy está pegando muy fuerte», resumió. En una obra de capital intensivo, esos dos o tres puntos pueden ser la diferencia entre un proyecto que cierra y uno que no.
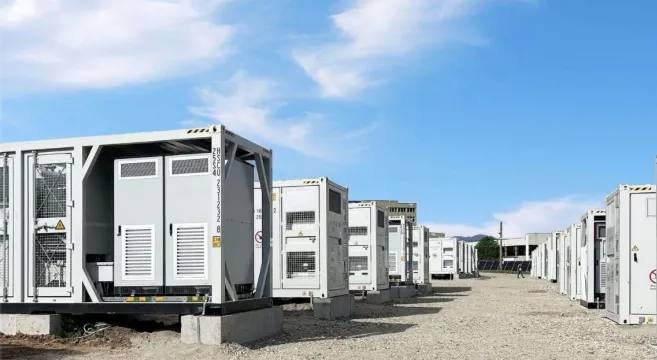
Del lado de la demanda está CATL, el mayor fabricante de baterías del mundo, que acaba de montar en el país una estructura propia de ventas e ingeniería conducida por Harry Liu, su gerente regional para América Latina. La compañía ya tiene antecedentes en cuatro desarrollos conectados a la red eléctrica argentina: dos con Central Puerto, uno con Edison —del grupo Neuss— y un cuarto que mantiene bajo reserva comercial. Ahora negocia con las adjudicatarias de las licitaciones de almacenamiento de CAMMESA y, sobre todo, salió a venderle respaldo energético a la minería: los campamentos aislados de la cordillera y la Puna, que hoy dependen de generación díesel. En la misma mesa estuvieron el ICBC, Santander Argentina, Balanz Capital y el IFC, con su propia lectura de cómo estructurar esas operaciones.
El dato que explica el apetito es regulatorio. La licitación AlmaGBA adjudicó en 2025 más de 600 MW de baterías en el área metropolitana, entre ellos los proyectos de Central Puerto en Costanera (55 MW) y PA Nuevo Puerto (150 MW), que suman más de 1,1 GWh de celdas compradas a CATL. Detrás viene AlmaSADI, por 700 MW adicionales con contratos a quince años para reforzar nodos críticos del sistema. Ese flujo largo y previsible es justamente la garantía que un crédito en yuanes necesita. La contracara la puso el oficial de inversiones del IFC, Juan Villar Mallagray: el riesgo soberano y los controles cambiarios encarecen el fondeo local y acortan los plazos. Y, según la crónica del encuentro, los acuerdos marco todavía no son órdenes de compra vinculantes.
El renminbi como moneda de financiamiento ya tenía antecedentes en la Argentina —el ICBC colocó préstamos en yuanes para renovables en 2025— y en la región el movimiento es más amplio: Brasil opera clearing directo en moneda china desde 2023 y Chile acaba de renovar por cinco años un swap de USD 7.500 millones que nunca activó. La distinción importa. El swap del Banco Central es liquidez de respaldo entre bancos centrales; esto otro es crédito comercial atado, que se desembolsa solo si lo que se compra es chino. Es el mismo manual que Beijing aplicó en ferrocarriles y energía durante la década pasada, ahora trasladado a baterías y bienes de capital, con bancos comerciales en lugar de los de política.
La ambigüedad conviene nombrarla. El descuento de dos o tres puntos no es una concesión financiera: es política industrial con otro nombre. El crédito abarata el equipo chino frente a cualquier alternativa y, al mismo tiempo, traslada el riesgo cambiario al tomador argentino, que debe cubrirlo con coberturas cuyo costo nadie puso sobre la mesa. Quedan preguntas abiertas: cuánto del ahorro de tasa sobrevive al precio del hedge, qué montos se desembolsaron efectivamente —ninguna de las partes los publicó— y qué ocurre con un pasivo en yuanes si el tipo de cambio se mueve en el peor momento. Para un país sin crédito largo propio, la oferta es atractiva. También es una forma de que la transición energética argentina se financie, se equipe y se denomine en la misma moneda.