Fuente: Gestión / Desde Adentro
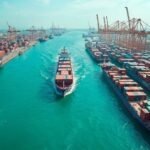
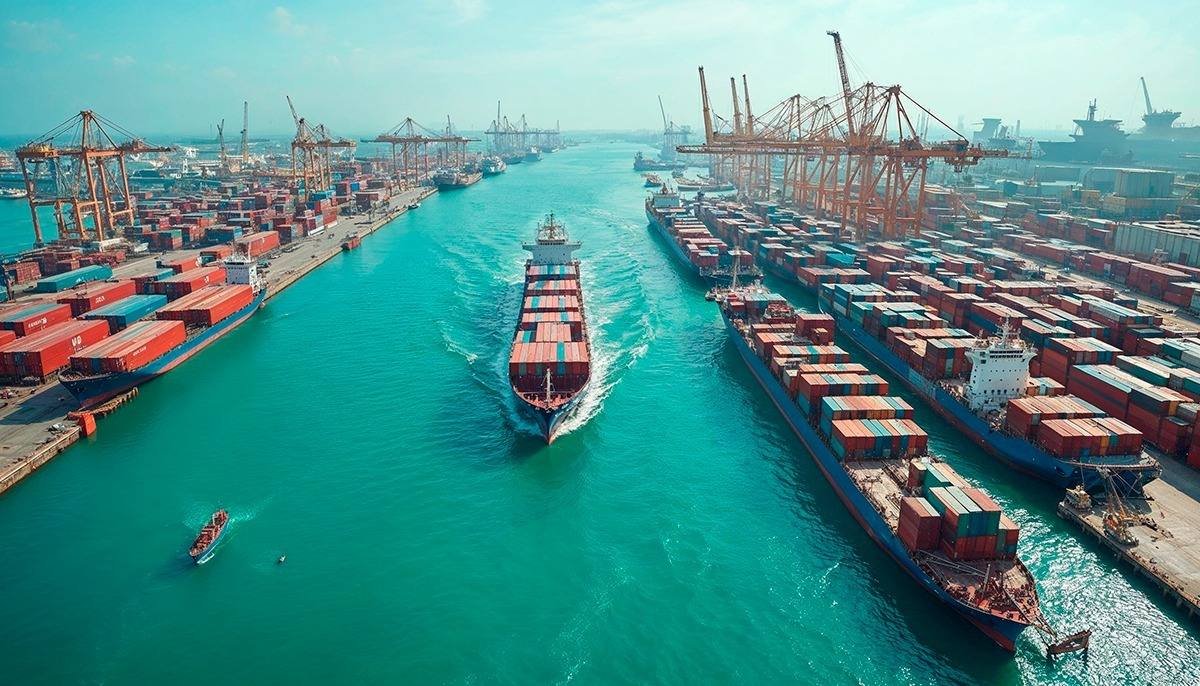
El Ministerio de Transportes y Comunicaciones del Perú y la agencia estatal ProInversión firmaron el 24 de septiembre un convenio con Shougang Hierro Perú que levanta la suspensión del contrato de concesión del Nuevo Terminal Portuario de San Juan de Marcona, en la región de Ica. El acuerdo habilita una inversión comprometida de USD 404,8 millones, de los cuales más de USD 271 millones corresponden a la primera etapa: un muelle con dos amarraderos, el puente de acceso, las zonas de almacenamiento y el equipamiento portuario. La concesión se extiende por 30 años e incluye diseño, financiamiento, construcción, operación, mantenimiento y transferencia final de la infraestructura al Estado. El titular del MTC, José Tangherlini, calculó que la obra tendrá influencia sobre 29 provincias y 280 distritos de Ica, Ayacucho, Arequipa, Apurímac y Cusco.
El nudo que se destrabó era jurídico antes que técnico. Shougang Hierro Perú —filial de Shougang Group, la siderúrgica estatal china que compró la empresa pública Hierro Perú en 1992 y desde entonces explota el yacimiento de Marcona— es dueña de concesiones mineras que se superponen con el área donde debe levantarse el terminal. Por el convenio, la compañía se comprometió a no ejercer ni oponer derechos derivados de esas concesiones dentro del polígono del proyecto. Recién con esa renuncia el concesionario San Juan Port S.A. puede empezar a correr los plazos de obra. Del otro lado del mostrador, el Estado peruano actuó a través de ProInversión, el mismo organismo que estructuró la licitación original y que había quedado atrapado entre su propio contrato y los títulos mineros de la empresa china.
La carga que justifica el puerto explica el resto. El terminal está pensado para movilizar concentrados de hierro y de cobre de Pampa de Pongo, el yacimiento arequipeño que desarrolla Jinzhao Mining Perú, controlada por el grupo chino Zhongrong Xinda, con una inversión proyectada que ronda los USD 1.800 millones y un diseño subterráneo por block caving; a eso se suman carga general, contenedores e insumos mineros. Dicho de otro modo: una empresa china renunció a derechos mineros para que se construya un puerto estatal cuya demanda principal será, en los hechos, la producción de otra empresa china. El Estado aporta el marco regulatorio y la concesión; el capital chino aporta la traba, la solución y el flujo de carga.
Marcona no es un caso aislado sino la segunda capa de una estrategia. A 400 kilómetros al norte, el megapuerto de Chancay —operado por Cosco Shipping— ya avanza hacia una ampliación que lo llevaría de cuatro a quince muelles, y Beijing sostiene que su inversión acumulada en el Perú supera los USD 25.800 millones. La comparación con la Argentina es incómoda. El país no tiene salida propia al Pacífico y su principal activo ferrífero, la mina de Sierra Grande en Río Negro —en manos de MCC, brazo del conglomerado estatal China Metallurgical Group—, lleva años sin producción relevante ni plan de reactivación. Mientras el capital chino en el Perú construye la logística que necesita su propia minería, en la Argentina el mismo tipo de capital administra un activo detenido y los proyectos de cobre de San Juan miran hacia puertos chilenos.
El caso deja preguntas que el Observatorio considera centrales. La primera es de diseño: cuando el titular de las concesiones mineras y el principal generador de carga pertenecen al mismo origen de capital, la capacidad del Estado para negociar tarifas, plazos y prioridades de acceso al muelle queda estructuralmente debilitada. La segunda es de escala: el Perú consigue infraestructura física a cambio de consolidar una cadena —mina, concentrado, puerto, destino— que se cierra sobre sí misma y deja poco valor agregado local. La tercera mira a Buenos Aires: si la Argentina aspira a exportar cobre y litio en volumen hacia Asia, la discusión sobre quién construye y quién opera sus puertos mineros no puede seguir postergada quince años, como ocurrió con Sierra Grande.