Fuente: Expansión / Cluster Industrial
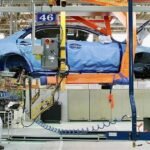
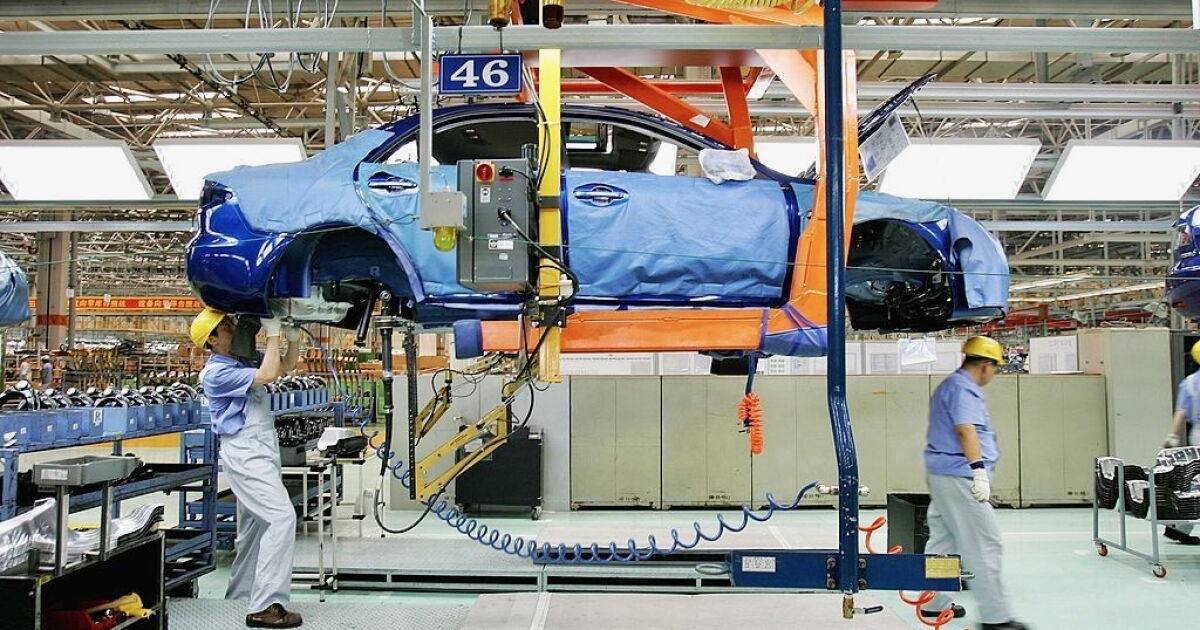
El Gobierno de México publicó el 13 de octubre en el Diario Oficial de la Federación un decreto que elimina el arancel del 10% a la importación de kits de vehículos desarmados, la vía que las automotrices chinas usan para producir sin levantar una planta completa. La medida entró en vigor el 14 de octubre, rige por cinco años y modifica la fracción arancelaria 9803.00.01 de la Tarifa de la Ley de los Impuestos Generales de Importación y Exportación: los conjuntos SKD y CKD pasan de tributar 10% a quedar exentos. El beneficio no es automático: exige autorización de depósito fiscal para ensamble y ajustarse a los lineamientos de la Secretaría de Economía.
Los beneficiarios inmediatos son las marcas chinas que ya tienen un pie en el país. GAC confirmó en abril su operación de ensamble local y anunció que arranca bajo esquema SKD en el cuarto trimestre de este año, lo que la convertiría en la primera marca china con ensamble propio en México. JAC opera desde hace años con modalidades SKD y DKD en Hidalgo. La autopartista SAAG anunció su propia planta para esquivar el castigo arancelario y, a comienzos de 2026, BYD y Geely pujaron por comprar una fábrica automotriz en territorio mexicano. Del otro lado está la Secretaría de Economía, que justificó el decreto por la necesidad de sostener la competitividad de la industria ante las restricciones comerciales.
La magnitud del incentivo se entiende al mirar la otra pata del esquema. Desde enero de 2026 México aplica aranceles de hasta 50% a los vehículos terminados que llegan de países sin tratado comercial, China entre ellos. El decreto deja entonces una brecha de medio centenar de puntos entre importar el auto armado y traerlo en partes para completarlo adentro. Lo más polémico es lo que el texto no dice: no exige un porcentaje mínimo de componentes nacionales ni obliga a transferencia tecnológica. La comparación histórica incomoda, porque el decreto automotriz de 1962, bajo Adolfo López Mateos, exigía 60% de integración local. Eric Ramírez, director de Urban Science, resumió el riesgo: «Nos vuelven a nosotros 50 años atrás a maquiladores». Según sus cálculos, una planta con carrocería y pintura emplea unas 1.000 personas y con proveedores locales podría quintuplicar esa cifra.
El movimiento mexicano no es aislado: los fabricantes chinos ya aplican esquemas equivalentes en Brasil, Tailandia y algunos mercados europeos. En la región, Brasil lleva la delantera con fábricas en marcha —Geely en Paraná, Changan en Anápolis con más de USD 1.500 millones comprometidos desde 2023— y ahora México sale a competir por esa radicación bajando el costo de entrada. La Argentina transita el camino inverso. BYD vendió aquí 10.600 autos en ocho meses sin una sola planta instalada, pagando el arancel como costo de conquista de mercado, y el Gobierno acaba de firmar con Estados Unidos un acuerdo contra la sobrecapacidad china que apunta justamente a los vehículos eléctricos y las baterías. El contraste deja una pregunta práctica: si el ensamble regional de marcas chinas se concentra en México y Brasil, la Argentina queda como mercado de destino y no como plataforma de producción.
La ambigüedad del decreto es su rasgo más revelador. México castiga con 50% al auto chino terminado y al mismo tiempo le abre la puerta libre de aranceles si lo arma adentro: no rechaza al capital chino, le pone condiciones de forma. La asimetría está en el contenido de esas condiciones. Sin piso de integración local ni transferencia tecnológica, el país puede terminar aportando mano de obra y galpones mientras el valor agregado —baterías, electrónica, diseño— sigue del otro lado del Pacífico. Quedan tres preguntas abiertas: qué lineamientos fije la Secretaría de Economía, cómo reaccionará Washington ante un socio del T-MEC que facilita el ensamble chino en su frontera, y si la Argentina leerá el movimiento como oportunidad para negociar radicación o como señal para profundizar la protección.