Fuente: Bloomberg Línea / DangDai
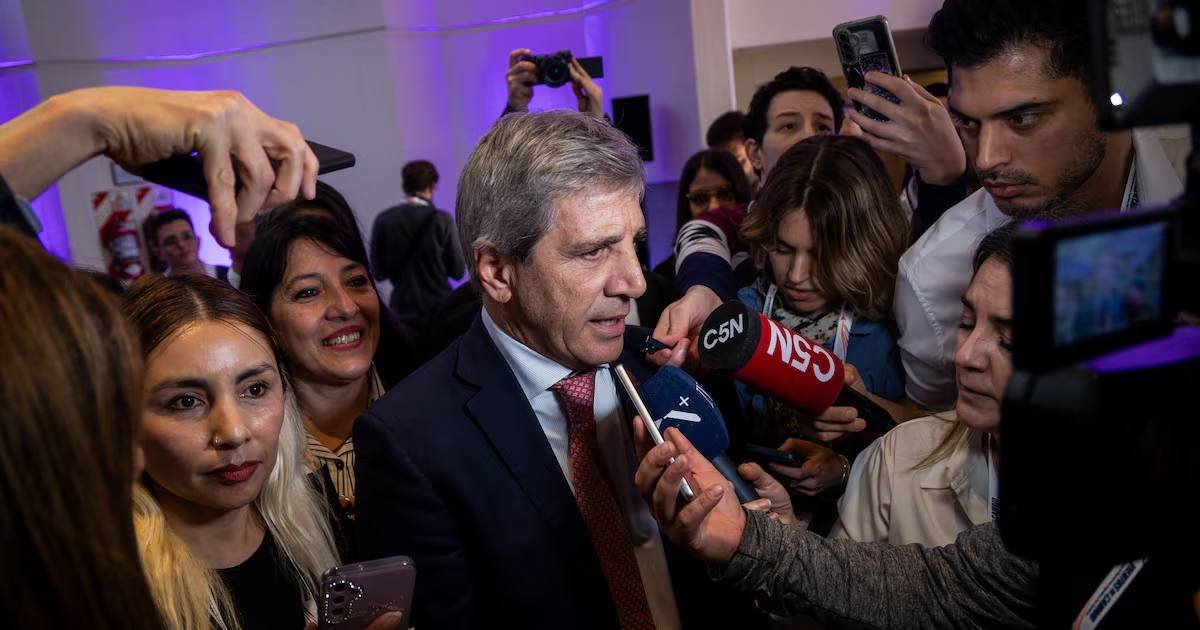
El ministro de Economía, Luis Caputo, les dijo a inversores reunidos en Bangkok que si el Gobierno no logra refinanciar los Bonares —los bonos en dólares bajo ley argentina— puede recurrir al swap de monedas con el Banco Popular de China. La definición apareció en un encuentro privado al margen de la asamblea del Fondo Monetario Internacional y se conoció el 14 de octubre. El programa financiero 2027 que el Gobierno anunció en julio prevé USD 25.000 millones, de los cuales USD 5.000 millones deberían salir de nuevas emisiones de Bonares. Esa ventanilla se cerró a mediados de agosto por condiciones de mercado adversas. El riesgo país, que había tocado 410 puntos básicos a comienzos de julio, ronda hoy los 600.
Del otro lado del acuerdo está el Banco Popular de China, que en agosto renovó con el BCRA una línea por 130.000 millones de yuanes —unos USD 19.000 millones— y por primera vez la estiró a cinco años: vence en 2031, dos más que los convenios anteriores. La gestión quedó en manos del presidente del Central, Santiago Bausili, que semanas antes se había visto con su par chino, Pan Gongsheng, en Shanghái, durante una reunión del Banco de Pagos Internacionales. El esquema opera con dos cuentas: una dentro del sistema financiero chino, más barata y pensada para facilitar el comercio bilateral, y otra local, que habilita convertir yuanes a dólares para pagos internos o externos. De ese segundo tramo hay unos USD 5.000 millones activados desde comienzos de 2023.
La coincidencia de cifras no es menor: el tramo de libre disponibilidad equivale casi exactamente a lo que el Tesoro esperaba conseguir colocando Bonares. Dicho de otro modo, el financiamiento chino aparece como sustituto directo del mercado de capitales y no como un colchón cambiario. Caputo mencionó también el swap de USD 20.000 millones con el Tesoro de Estados Unidos, pero lo encuadró en otra función: contener la volatilidad del tipo de cambio durante un año electoral, no reemplazar emisiones de deuda. La distinción importa porque, según la descripción del propio esquema, el tramo local del swap chino puede utilizarse sin autorizaciones adicionales, lo que lo convierte en el recurso más rápido y menos ruidoso que tiene a mano el Palacio de Hacienda.
El contraste regional ayuda a medir la excepcionalidad argentina. Brasil firmó en mayo de 2025 su propio swap con el Banco Popular por R$ 157.000 millones, también a cinco años, y el Banco Central brasileño lo presentó como un instrumento preventivo, de liquidez para momentos de necesidad y sin activación inmediata de recursos. Para Brasilia el swap es un seguro guardado en el cajón; para Buenos Aires es una línea en uso desde 2023 que ahora se evalúa como insumo del programa financiero. Chile y otras economías de la región mantienen acuerdos con Beijing de montos sensiblemente menores. En proporción a sus reservas, la Argentina es el país latinoamericano más expuesto a la ventanilla monetaria china.
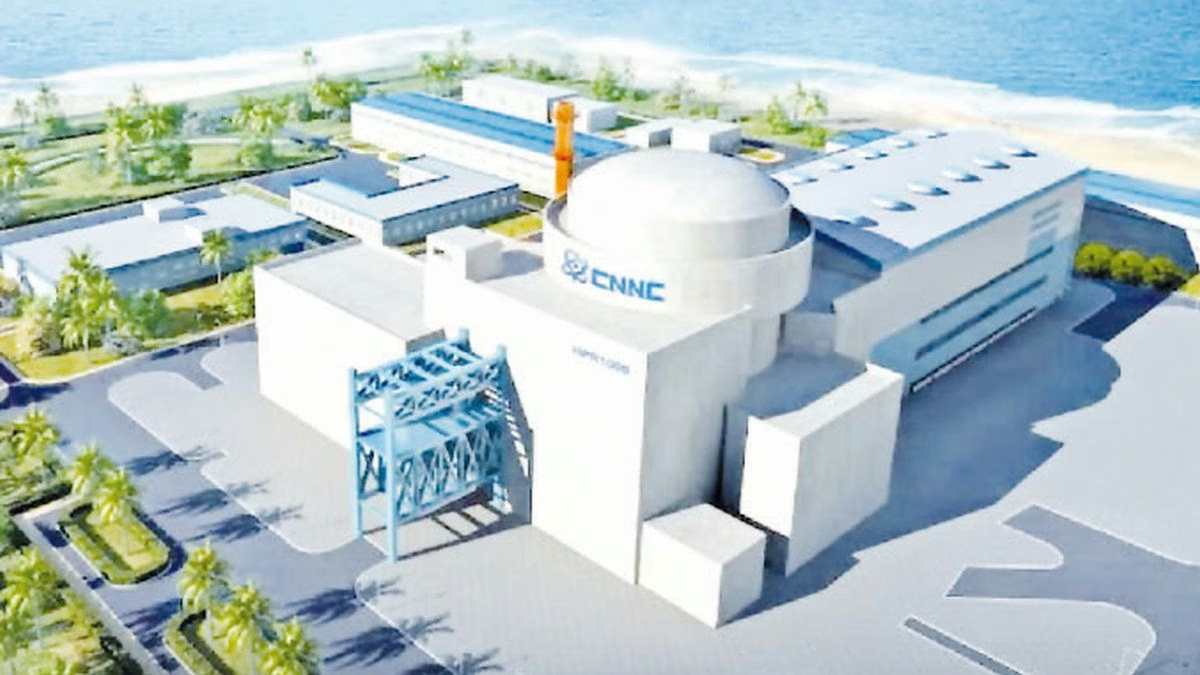
El episodio expone una ambigüedad que este Observatorio viene registrando. El Gobierno construye su política exterior sobre el alineamiento con Washington —la baja de Atucha III, los pliegos con restricciones a proveedores chinos, la firma contra la sobrecapacidad industrial china— y al mismo tiempo deja abierta la puerta a que Beijing financie el año electoral. La asimetría también es informativa: los términos del swap no pasan por el Congreso, la tasa del tramo activado no se publica y el Banco Central comunica cada renovación en un par de párrafos. Quedan preguntas abiertas. ¿Qué contrapartidas comerciales o de inversión acompañan el uso del tramo disponible? ¿Qué ocurre si el mercado no reabre y esos USD 5.000 millones chinos se vuelven estructurales? Y sobre todo: ¿cuánto margen le queda a la Argentina para alinearse contra China mientras depende de su liquidez?