Fuente: iProfesional / DangDai
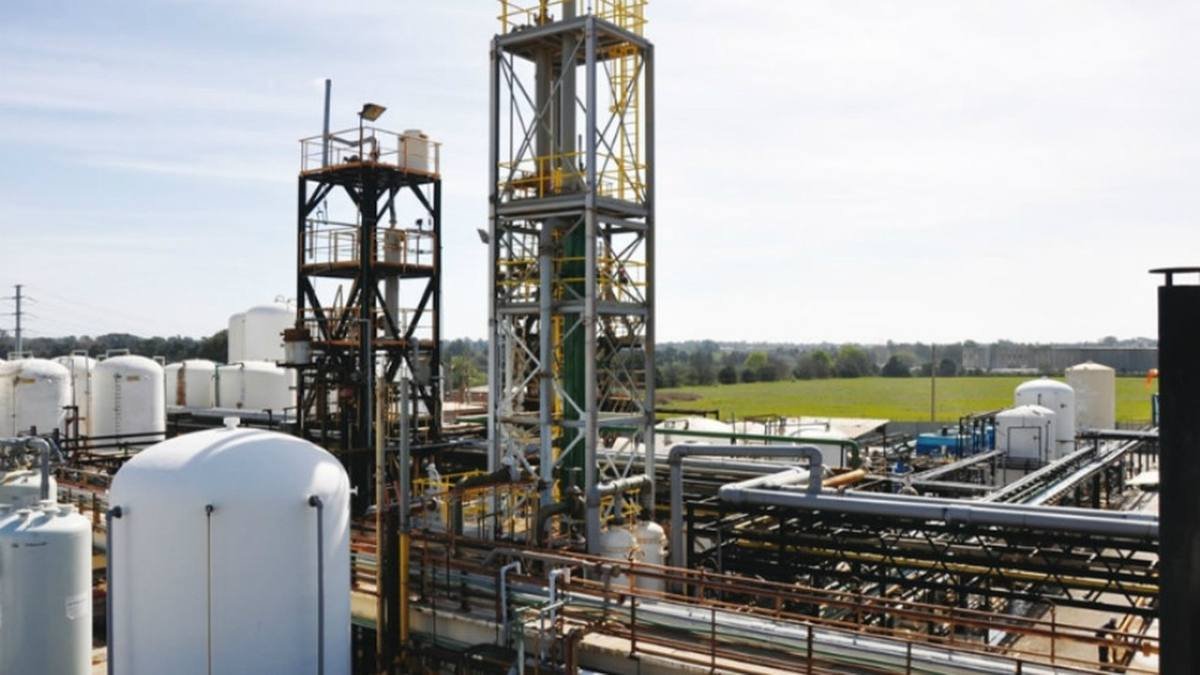
La industria química y petroquímica argentina eligió su propio día, el almuerzo que la Cámara del sector (CIQyP) organizó el 11 de septiembre, para poner sobre la mesa un problema que no nace en Buenos Aires sino en la costa este de China. Matías Campodónico, presidente de la cámara y a la vez de Dow para América Latina, advirtió que el sector global “atraviesa un período de fuerte sobreoferta” que obliga a revisar capacidades, costos y modelos de producción. Los números locales de fondo son buenos: el complejo explica el 12% de la manufactura argentina, sostiene 70.000 empleos directos y más de 300.000 indirectos, y exportó unos 4.300 millones de dólares en 2025, el 18,4% de las ventas externas argentinas de manufacturas. En junio la producción creció 12% interanual y las exportaciones saltaron 84%; en el primer semestre, 58% en dólares. Pero el uso de capacidad cuenta otra historia: 94% en las plantas petroquímicas y apenas 61% en las de productos básicos e intermedios.
Del lado chino no hay una empresa única a la que señalar, y ahí está parte del problema: lo que presiona es un bloque de refinerías integradas y crackers construidos en la última década por Sinopec, PetroChina y los gigantes privados de Zhejiang y Liaoning, con respaldo de crédito estatal. Enfrente, la contraparte local es un mapa de nombres conocidos: Profertil —1,32 millones de toneladas anuales de urea granulada y 790.000 de amoníaco—, YPF, Pampa Energía, Unipar, Petroquímica Cuyo, BASF, Atanor/Albaugh y la propia Dow. El dato que ordena la discusión es aduanero: en marzo China explicó el 24,3% de todas las importaciones argentinas y desplazó a Brasil, que quedó en 21,6%. El proveedor que incomoda ya es el primero.
La escala de la ola se entiende con las cifras globales. Según Wood Mackenzie, entre 2020 y 2025 el mundo sumó más de 40 millones de toneladas de capacidad de etileno y cerca del 70% se construyó en China, mientras la demanda creció apenas 27 millones. El resultado es una utilización promedio mundial en torno al 80%, márgenes de polietileno en terreno negativo desde mediados de 2022 y una ola de cierres en Europa y Asia; Corea del Sur ya encaró un recorte de alrededor del 25% de su capacidad doméstica. En la Argentina, sin embargo, la advertencia de la CIQyP no llegó envuelta en un pedido de barreras: el reclamo apunta a la carga tributaria nacional, provincial y municipal sobre bienes transables. “No se trata de proteger la ineficiencia. Se trata de construir competitividad”, resumió Campodónico.
El telón de fondo comercial es el mismo que el Observatorio viene registrando. En el primer semestre de 2026 la Argentina le vendió a China 4.891 millones de dólares —59,1% más que un año atrás— y le compró 7.983 millones, con un rojo de 3.092 millones. China concentra 9,9% de las exportaciones argentinas y 22,5% de las importaciones. La composición es la de siempre: en junio los envíos fueron soja (32,2%), carbonato de litio (16,5%) y carne vacuna (14,4%), mientras del otro lado viajan manufacturas químicas, plásticos y equipamiento. Es el mismo patrón que se repite en Brasil y en Chile, donde la petroquímica regional perdió mercados frente al excedente asiático.
La ambigüedad es evidente. El capital chino que la Argentina corteja para el litio y el cobre —proyectos que, como señalaron en el mismo almuerzo, demandan reactivos y tecnologías químicas— es el mismo que abarata el polietileno y el metanol que Vaca Muerta aspira a producir. La asimetría también: China decide con crédito estatal cuánta capacidad instala y cuándo la frena; la Argentina discute alícuotas de Ingresos Brutos. Quedan preguntas abiertas: ¿alguien va a poner miles de millones en un cracker en Neuquén mientras los márgenes globales siguen negativos? ¿Sirve el RIGI si el precio internacional lo fija una sobreoferta ajena? ¿Y qué pasa si el próximo inversor petroquímico en la Argentina termina siendo, también, chino?