Fuente: Forbes Argentina / DangDai
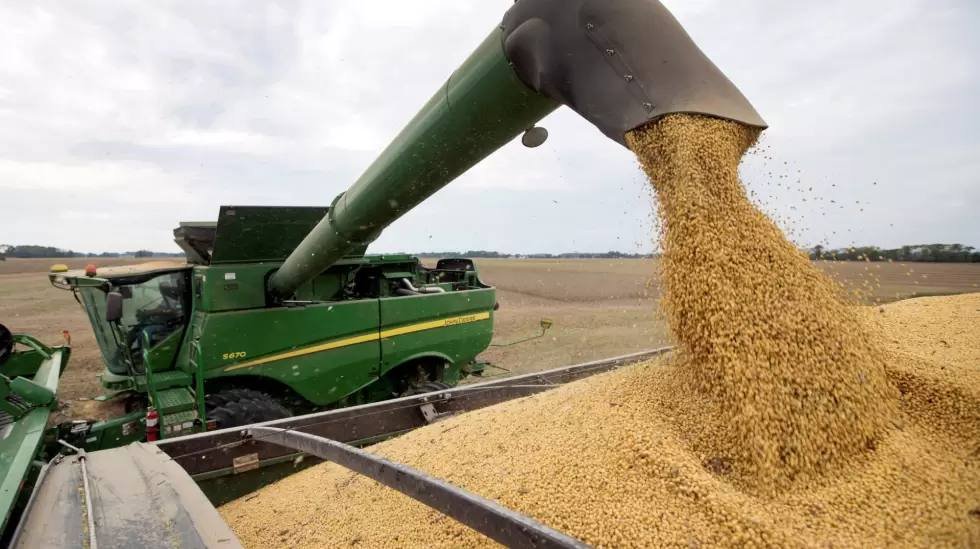
El avance chino sobre el mercado argentino de maquinaria agrícola dejó de ser una tendencia incipiente para convertirse en un dato estructural. Las importaciones de tractores pasaron de USD 54 millones en 2023 a USD 130 millones en 2024 y a USD 237 millones en 2025, y en los primeros siete meses de 2026 ya suman USD 139 millones. La participación de las unidades importadas en las ventas trepó del 16,3% al 28,4% en un año. El salto ocurre en un mercado que se achica: entre enero y junio se vendieron 2.404 tractores, un 26,6% menos que en el mismo período del año anterior, con una facturación real 19,6% inferior.
La penetración es despareja según la potencia y ahí se ve la estrategia. En los tractores de entre 18 y 37 kW, el origen chino pasó del 37% de las importaciones en 2023 al 72% en 2026; en el segmento de 75 a 130 kW, del 29% al 66%. Los nombres que empujan son Chery, Lovol —distribuida por TBDL, con más de 55 concesionarios en quince provincias—, YTO y Zoomlion, que ya evaluó ensamblar en el país. Del lado local apareció una figura híbrida: Bull Tractores, del Grupo Terranova —Grupo GR, Indecar y Mandrile & Aguirre—, que diseña y dirige técnicamente máquinas fabricadas en China y ensambladas en la Argentina, con modelos de 70 HP desde USD 29.000 y de 160 HP desde USD 66.000.
La contracara es la planta industrial argentina. Mientras las importaciones crecieron 28% en el primer semestre, la producción local cayó 37%. Pauny, la terminal de Las Varillas, arrastra un derrumbe de ventas cercano al 90% y mantiene a unos 500 trabajadores con semanas de tres días y salarios parciales. Las cámaras del sector —CAFMA reúne unas 1.200 pymes con más de 26.000 puestos; AFAT, una red de 500 puntos de servicio— reclaman barreras arancelarias similares a las europeas y la devolución de saldos históricos de IVA. También advierten sobre un mercado informal: en 2025 se habrían vendido unos 8.000 tractores y patentado apenas 5.000.
El patrón se repite en la región con distintos grados de avance. En Brasil, la automotriz china pasó de exportar a montar fábrica propia en Camaçari; en la Argentina, el capital chino ya entró al transporte urbano con los colectivos de King Long y ahora llega al campo por la vía más barata, la del precio. La secuencia habitual es conocida: primero unidades terminadas, después redes de posventa, luego ensamblado local con piezas importadas. Bull Tractores es exactamente ese tercer escalón, y la presencia de más de diez proveedores chinos en la última Expoagro sugiere que la etapa de componentes ya empezó.
El caso concentra la ambigüedad que recorre casi toda la relación con China. El productor argentino accede a máquinas hasta 40% más baratas en un contexto de renovación atrasada del parque, y eso es una mejora real de competitividad. Pero la contrapartida es una industria de bienes de capital que se descapitaliza mientras el Estado no define si quiere sostenerla ni con qué herramientas. Las preguntas quedan abiertas: ¿el ensamblado local es un piso desde el cual reconstruir capacidades o solo una aduana disfrazada? ¿Hay política de proveedores o apenas apertura? Y sobre todo: cuando la maquinaria que levanta la cosecha que China compra también sea china, ¿qué margen de negociación le queda al país?