La carrera por instalar centros de datos para inteligencia artificial en la Patagonia sumó un competidor que nadie tenía en la planilla. El presidente Javier Milei recibió en la Casa Rosada a directivos de DayOne Data, una compañía dedicada al diseño, construcción y operación de grandes data centers que nació como el brazo internacional de GDS Holdings, uno de los mayores operadores del sector en China. DayOne se constituyó como empresa independiente en 2022 y cambió de nombre en enero de 2025, pero GDS continúa entre sus accionistas con alrededor del 19,9% del capital, según los registros de abril de 2026. El encuentro se produjo mientras el Gobierno promociona el llamado Súper-RIGI, el tramo del régimen de incentivos reservado a inversiones superiores a los USD 1.000 millones, y mientras Washington presiona para acotar la presencia tecnológica china en sectores que considera estratégicos.
DayOne no es una firma improvisada. Tiene sede en Singapur, cerró este año una serie C de USD 4.500 millones liderada por Coatue Management y Hillhouse Investment —con la incorporación del fondo soberano de Indonesia— y acumula unos USD 6.400 millones de capital levantado desde su creación. Declara más de 1,5 gigavatios de capacidad contratada en Asia-Pacífico y Europa, con operaciones en Malasia, Indonesia, Tailandia, Japón, Hong Kong, Finlandia y España, y prepara una salida a bolsa que sus colocadores ubican en una valuación de hasta USD 20.000 millones. Su fundador, William Huang, dejó la presidencia ejecutiva en abril de 2026, un movimiento que la empresa exhibe como prueba de autonomía frente a la matriz china. Del lado argentino, en cambio, todavía no hay socio privado anunciado, terreno definido ni monto sobre la mesa: la contraparte, por ahora, es el propio Estado.
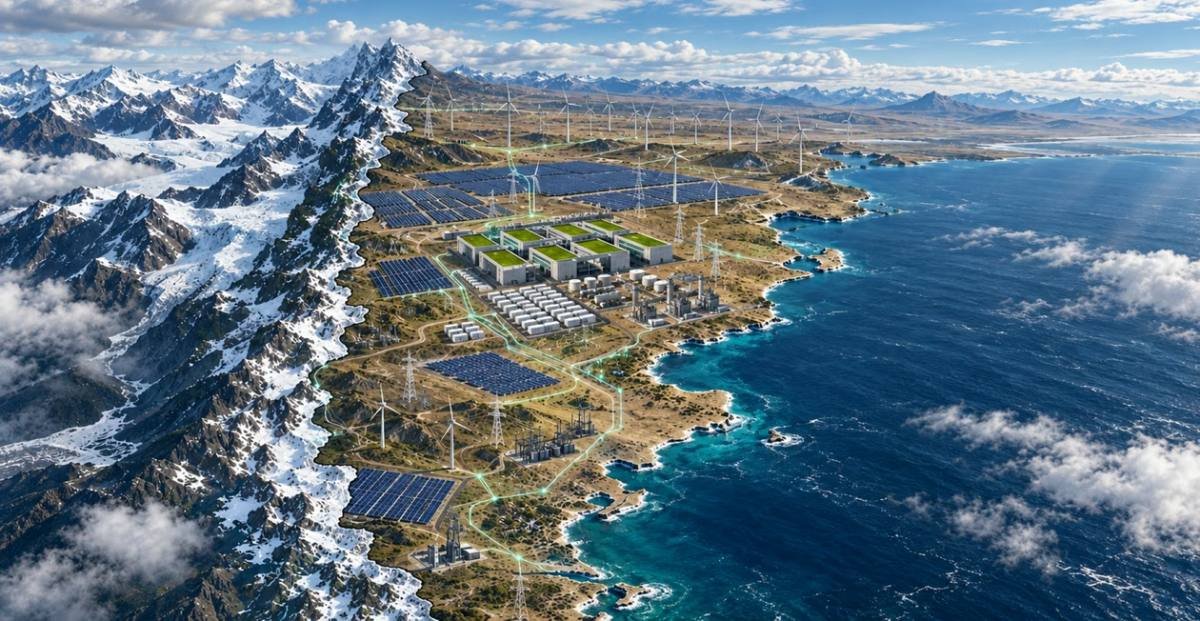
El atractivo patagónico es energético antes que digital: gas de Vaca Muerta, viento y clima frío que abarata la refrigeración. El mapa de proyectos ya es considerable. OpenAI y Sur Energy firmaron en 2025 una carta de intención para un centro de hasta 500 MW con una inversión potencial de USD 25.000 millones; Pampa Energía estudia otro de hasta 500 MW en Loma de la Lata, con un piloto inicial de entre 20 y 40 MW; FlexDomes proyecta 120 MW y USD 1.400 millones en Neuquén; el Atlas GigaHub de Green Capital apunta a 300 MW y USD 3.000 millones en Chubut, más una etapa de 30 MW en Bahía Blanca. Tesla, en paralelo, evaluúa un desarrollo junto con YPF Luz. Los acuerdos definitivos se esperan para fines de 2026. Ninguno de esos números cierra sin obras de generación y transporte eléctrico que hoy no existen.
El episodio reproduce a escala argentina una disputa que atraviesa la región. La infraestructura digital —cables submarinos, redes móviles, granjas de servidores— se convirtió en el nuevo terreno de fricción entre Beijing y Washington en América Latina, con antecedentes que van del despliegue de Huawei al cable transpacífico impulsado por Chile y a la polémica por la supervisión estatal del puerto de Chancay, en Perú. El embajador estadounidense Peter Lamelas fue explícito al advertir que “China exigía a sus empresas entregar al Estado cualquier dato que pasara por su tecnología”. La novedad es que, a diferencia de un puerto o una represa, un data center no se discute por su impacto visible sino por quién tiene acceso lógico a lo que ocurre adentro.
Desde el Observatorio, tres cuestiones quedan abiertas. La primera es la ambigüedad de la política exterior: el mismo gobierno que alinea su diplomacía con Estados Unidos recibe en la Casa Rosada a una operadora con accionista chino relevante cuando el monto es lo bastante grande, lo que sugiere que el límite geopolítico se corre según la escala del capital. La segunda es la asimetría del intercambio: la Argentina aporta energía, agua, suelo, conectividad y un régimen fiscal de treinta años de estabilidad, mientras el empleo directo de un data center es bajo y el valor agregado —los modelos, los servicios, los datos— se factura afuera. La tercera es regulatoria: no hay aún marco local que defina dónde deben residir los datos procesados, qué auditorías corresponden ni cómo se prioriza la demanda eléctrica de estos proyectos frente a la de usuarios residenciales e industriales. Discutir eso antes de firmar, y no después, sería la diferencia entre atraer una inversión y alquilar un territorio.