Fuente: Exame / Brasil Mineral
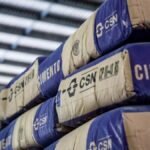
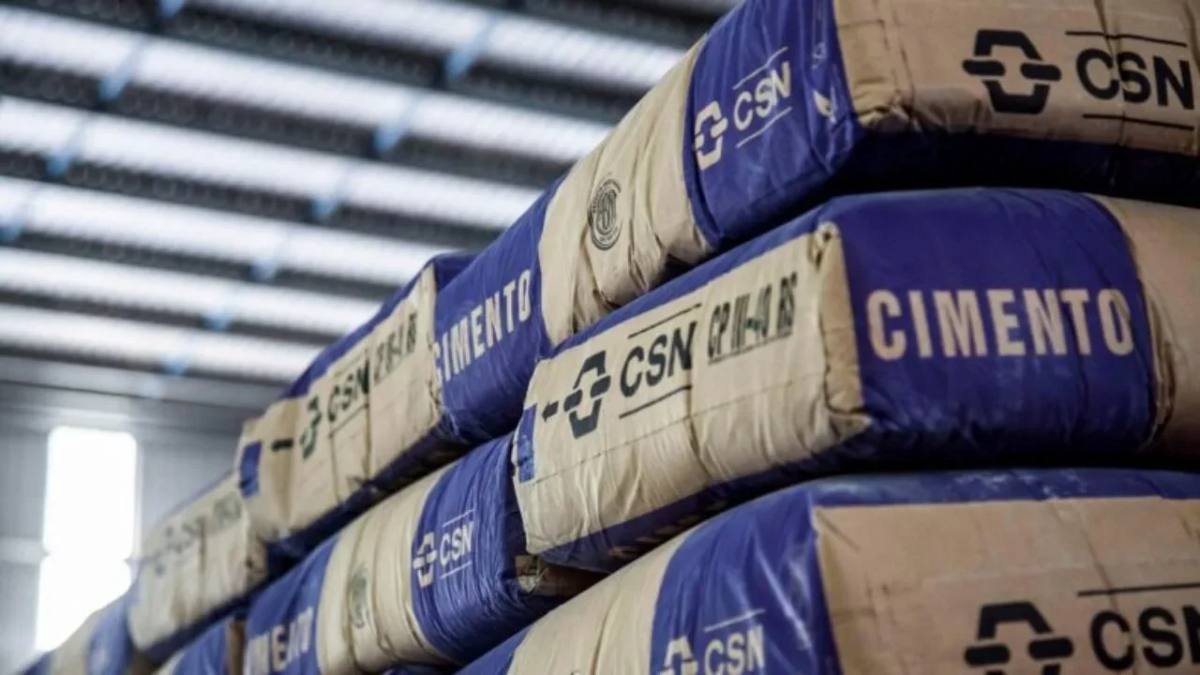
El sábado 7 de noviembre la Companhia Siderúrgica Nacional (CSN) firmó el contrato que entrega el 99,99% de CSN Cimentos al grupo chino Huaxin Building Materials. La operación quedó valuada en R$ 12.700 millones —unos USD 2.300 millones— con la deuda de la cementera incluida. El valor del capital, según el aviso que Huaxin presentó ante la Bolsa de Shanghái, es de R$ 9.030 millones, cerca de USD 1.640 millones, sujeto a ajustes por deuda neta y capital de trabajo al cierre. El precio implica una prima del 34% sobre el valor libro al cierre de 2025. El directorio chino aprobó la compra por unanimidad y autorizó financiamiento bancario por hasta R$ 8.890 millones: el 70% del total.
Lo que cambia de manos no es poco: 17 millones de toneladas anuales de capacidad, siete plantas con hornos, seis moliendas y cerca del 21% del mercado brasileño de cemento. Huaxin, fundada en 1907 en Hubei, opera en 22 países con más de 300 subsidiarias y cerró el primer semestre con 138 millones de toneladas de capacidad cementera y 297 en agregados: séptima del mundo, primera fuera de China. Había desembarcado en Brasil en 2024, con la cantera Embu. Un detalle: la suiza Holcim es su mayor accionista con cerca del 40%, y fue Holcim la que en 2021 le vendió a CSN parte de esas mismas plantas. Del otro lado, el vendedor llega apurado: CSN cerró el segundo trimestre con R$ 42.100 millones de deuda neta y un apalancamiento de 3,5 veces deuda/Ebitda, y el cemento era el activo más valioso de su plan de desinversiones.
La operación todavía tiene que pasar tres aduanas. En Brasil, el Cade y la anuencia previa de Aneel. En China, el registro ante la Comisión Nacional de Desarrollo y Reforma, el Ministerio de Comercio y la autoridad de divisas: el mismo triple filtro que Beijing endureció este año con aprobación previa para inversiones desde USD 300 millones. El cierre se estima en hasta 90 días. La tesis del comprador es demográfica antes que financiera: el consumo de cemento per cápita en China supera los 1.000 kilos anuales y en Brasil apenas llega a un tercio. «No estamos exactamente del lado político del mundo, somos más una empresa comercial», resumió el vicepresidente Tang Jun.
El movimiento confirma una tendencia que el Observatorio viene registrando: Brasil absorbe el capital chino que la Argentina no capta. Según el Consejo Empresarial Brasil-China, en 2025 el país recibió USD 6.100 millones en 52 proyectos —45% más en monto— y pasó a ser el primer destino mundial de la inversión china en el exterior, con cerca del 11% del total, por encima de Estados Unidos (6,8%). La diferencia con la Argentina no es solo de escala sino de forma: acá los capitales chinos entran por proyectos nuevos —litio, almacenamiento, datacenters, usinas— y no por la compra de control de industriales consolidadas. No hay registro de una adquisición china de una empresa argentina de este tamaño, y el RIGI, diseñado para premiar la inversión greenfield, no ofrece incentivo alguno a las fusiones y adquisiciones.
La ambigüedad está en el mismo expediente. Huaxin se presenta como actor comercial, pero su compra depende del visto bueno de tres organismos del Estado chino y el 70% del precio lo financian bancos. La asimetría también: un grupo con crédito barato se queda con el activo más valioso de una siderurgia endeudada que necesita desapalancarse. Y una vuelta de tuerca: vía su 40% en Huaxin, Holcim reingresa a plantas que vendió hace cinco años. Para Brasil queda la pregunta por los precios del cemento y la obra pública cuando un quinto de la capacidad instalada responde a una casa matriz en Hubei. Para la Argentina, otra más incómoda: si el capital chino dejó de buscar solo recursos y empezó a comprar posiciones de mercado, el país no tiene una política que distinga entre las dos cosas.